
Wer sich selbstständig in Ungarn machen möchte, hört häufig von 15 Prozent Einkommensteuer, einer unkomplizierten Anmeldung und der günstigen KATA-Besteuerung. Tatsächlich lässt sich ein Einzelunternehmen vergleichsweise schnell anmelden. Für bestimmte Kleinunternehmer gibt es mit KATA außerdem eine sehr einfache Pauschalsteuer.
So weit stimmt das. Unvollständig wird die Darstellung aber, wenn daraus der Eindruck entsteht, ein Selbstständiger müsse in Ungarn insgesamt nur 15 Prozent abführen. Zur Einkommensteuer können Sozialversicherungsbeiträge, die Sozialabgabe, die örtliche Gewerbesteuer, Umsatzsteuer und weitere Pflichten kommen. Bei reglementierten Tätigkeiten reicht außerdem die steuerliche Anmeldung nicht aus. Das gilt besonders für Gesundheitsberufe wie Physiotherapie.
Dieser Beitrag erklärt die wichtigsten Möglichkeiten für eine einzelne Person, die in Ungarn ohne GmbH oder andere Gesellschaft selbstständig arbeiten möchte. Er richtet sich ausdrücklich auch an Menschen, die noch nie selbstständig waren.
Wer nicht nur die berufliche Tätigkeit, sondern den gesamten Neustart plant, findet im Ratgeber Auswandern nach Ungarn weitere Informationen zu Wohnsitz, Alltag und den ersten organisatorischen Schritten.
Wer seine Auswanderung Schritt für Schritt vorbereiten möchte, findet im Praxis-Guide „Auswandern nach Ungarn – mit Plan“ eine strukturierte Anleitung mit Checklisten und konkreten Planungshilfen
Wichtiger Hinweis
Dieser Beitrag bietet eine allgemeine Orientierung mit Stand 19. September 2026. Er ersetzt keine individuelle Steuer-, Rechts- oder Berufsberatung. Welche Lösung passt, hängt unter anderem von Tätigkeit, Kundenkreis, Wohnsitz, Versicherungsstatus, Umsatz und persönlichen Steuervergünstigungen ab.
Selbstständig in Ungarn: Diese vier Bereiche müssen zusammenpassen
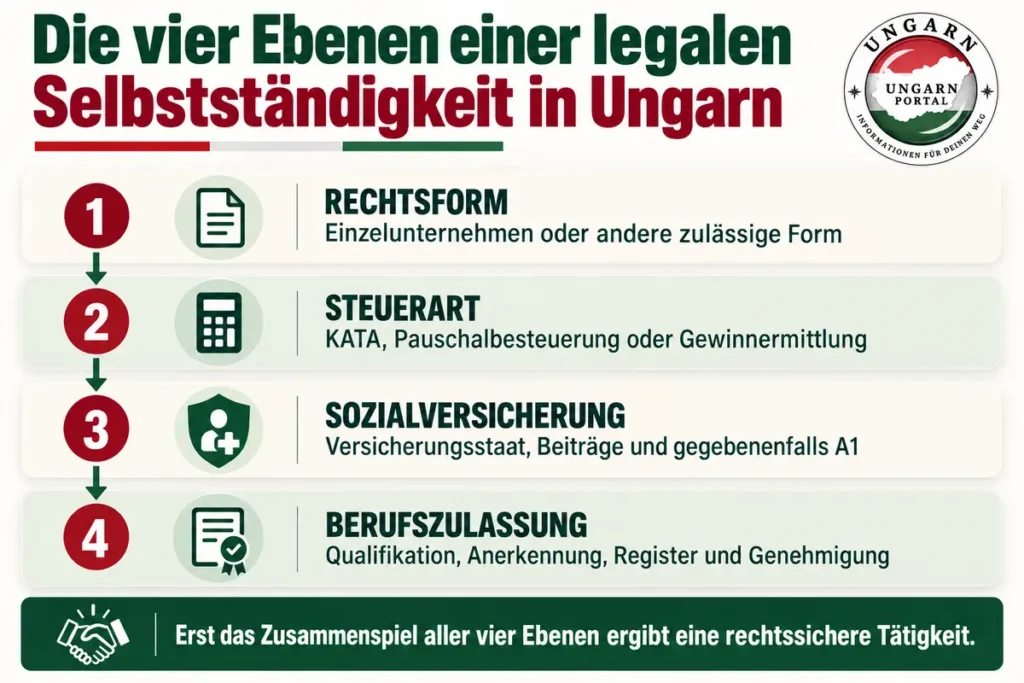
Wer selbstständig in Ungarn arbeiten möchte, muss vier getrennte Fragen beantworten:
- In welcher rechtlichen Form arbeite ich? Zum Beispiel als ungarischer Einzelunternehmer.
- Wie wird mein Einkommen besteuert? Zum Beispiel nach KATA, mit Pauschalbesteuerung oder nach dem tatsächlichen Gewinn.
- Wo bin ich sozialversichert? Das ist vor allem bei Tätigkeiten in mehreren EU-Staaten wichtig.
- Darf ich diese konkrete Tätigkeit überhaupt ausüben? Manche Berufe erfordern Ausbildung, Anerkennung, Registrierung, Kammermitgliedschaft oder eine Betriebserlaubnis.
Eine Steuernummer beantwortet nur einen Teil dieser Fragen. Sie ist kein allgemeiner staatlicher Nachweis dafür, dass jede angebotene Leistung rechtmäßig erbracht werden darf.
Achtung: Angemeldet bedeutet nicht automatisch zugelassen
Ein Gewerbe beziehungsweise Einzelunternehmen kann steuerlich registriert sein, obwohl für eine bestimmte Tätigkeit noch eine Berufsqualifikation, Kammermitgliedschaft oder behördliche Betriebserlaubnis fehlt. Umgekehrt beweist ein beruflicher Registereintrag allein noch nicht, dass auch die selbstständige Tätigkeit steuerlich und betrieblich ordnungsgemäß angemeldet wurde.
Welche Formen gibt es für eine einzelne Person?
Im deutschsprachigen Alltag werden Rechtsform und Steuerform oft miteinander vermischt. KATA ist jedoch keine Unternehmensform, sondern eine besondere Steuerart. Auch die ungarische Pauschalbesteuerung átalányadózás ist keine eigene Rechtsform.
| Form | Typischer Einsatz | Wichtig |
|---|---|---|
| Einzelunternehmer egyéni vállalkozó | Dauerhafte, regelmäßige Tätigkeit auf eigene Rechnung | Für die meisten kleinen Dienstleister, Handwerker, Berater und Therapeuten die zentrale Form |
| Privatperson mit Steuernummer adószámos magánszemély | Nur für Tätigkeiten, die rechtlich keine unternehmerische Tätigkeit nach dem Einzelunternehmergesetz darstellen | Kein allgemeiner Ersatz für ein Einzelunternehmen |
| Landwirtschaftlicher Urproduzent őstermelő | Landwirtschaftliche Urproduktion und gesetzlich erfasste Nebentätigkeiten | Eigenes Register und besondere Regeln |
| Sonderberufe | Zum Beispiel Rechtsanwälte, Notare oder bestimmte freie Berufe | Eigene Berufsgesetze und Kammerregeln können gelten |
Das Einzelunternehmen
Das ungarische Einzelunternehmen heißt egyéni vállalkozás, die Person dahinter egyéni vállalkozó. Es besitzt keine von der Person getrennte Rechtspersönlichkeit. Der Unternehmer arbeitet im eigenen Namen und haftet grundsätzlich persönlich.
Die Aufnahme der Tätigkeit kann über den NAV-Unternehmensassistenten Vállalkozói Ügysegéd oder persönlich bei einer NAV-Kundendienststelle gemeldet werden. Nach Angaben der Steuerbehörde NAV ist die Anmeldung kostenlos. Bei einem vollständig ausgefüllten Antrag werden Steuernummer und statistische Kennnummer unmittelbar vergeben; die Tätigkeit kann grundsätzlich am Tag der Eintragung beginnen.
Dieses „grundsätzlich“ ist entscheidend: Eine eingetragene Tätigkeit darf nur ausgeübt werden, wenn alle gesetzlichen Voraussetzungen erfüllt sind. Die NAV verweist deshalb selbst auf das Kammer-Informationssystem KAVIR. Dort lässt sich prüfen, ob für den gewählten Tätigkeitscode eine Ausbildung, Anzeige oder Genehmigung erforderlich ist.
Gut zu wissen
Der Tätigkeitscode heißt in Ungarn ÖVTJ-Code. Er beschreibt, was der Einzelunternehmer anbietet. Ein passender Code ist notwendig, ersetzt aber nicht die Erfüllung der zugehörigen fachlichen und behördlichen Voraussetzungen.
Die Privatperson mit Steuernummer
Eine adószámos magánszemély ist eine natürliche Person mit eigener Steuernummer, die nicht als Einzelunternehmer im Sinne des Einzelunternehmergesetzes registriert ist. Diese Möglichkeit existiert tatsächlich, wird aber im Internet häufig zu weit ausgelegt.
Sie eignet sich nicht automatisch für jede kleine oder nebenbei ausgeübte gewerbliche Tätigkeit. Entscheidend sind Art, Regelmäßigkeit, Organisation und rechtliche Einordnung der Tätigkeit. Typische Anwendungsfälle können bestimmte selbstständige Honorartätigkeiten, schöpferische Leistungen oder Vermietung sein. Wer dauerhaft am Markt auftritt, mehrere Kunden behandelt, Werbung macht, Preise festlegt und planmäßig Einnahmen erzielen will, sollte nicht allein aufgrund einer Steuernummer davon ausgehen, kein Einzelunternehmen zu benötigen.
Achtung vor der vermeintlich einfachen Lösung
„Ich beantrage nur eine Steuernummer“ ist keine sichere Gestaltungsempfehlung. Die falsche Einordnung kann zu Nachzahlungen, Säumniszuschlägen und Problemen bei Kontrollen führen. Vor allem reglementierte Tätigkeiten werden durch diese Form nicht von berufsrechtlichen Vorschriften befreit.
Landwirtschaftliche Urproduktion
Wer eigene landwirtschaftliche Erzeugnisse produziert, kann unter Umständen als mezőgazdasági őstermelő arbeiten. Für kleine Lebensmittelhersteller kommen zusätzlich lebensmittelrechtliche Meldungen und die Regeln für kistermelő in Betracht. Das ist ein eigenes Themengebiet und keine allgemeine Alternative für Dienstleistungen.
KATA, Pauschalbesteuerung oder normale Gewinnbesteuerung?
Wer selbstständig in Ungarn tätig wird, muss nach der rechtlichen Form auch die passende Besteuerung wählen. Für einen gewöhnlichen Einzelunternehmer stehen 2026 im Wesentlichen drei Wege im Vordergrund.
| Steuerart | Geeignet für | Hauptproblem |
|---|---|---|
| KATA | Hauptberufliche Einzelunternehmer, die grundsätzlich nur an Privatpersonen fakturieren | Sehr enger Nutzerkreis und niedrige Leistungsgrundlage für Sozialleistungen |
| Pauschalbesteuerung átalányadózás | Viele kleine Dienstleister und Gewerbetreibende, auch mit Firmenkunden | Mindestbeiträge können auch bei niedrigen Einnahmen entstehen |
| Unternehmerische Einkommensteuer nach tatsächlichem Gewinn | Betriebe mit hohen tatsächlichen Kosten oder wenn die Pauschalbesteuerung nicht passt | Mehr Buchhaltung und komplexere Gewinnermittlung |
KATA im Jahr 2026
Die neue KATA ist wesentlich enger als das frühere System. Sie kann grundsätzlich nur von einem hauptberuflichen Einzelunternehmer gewählt werden. Wer beispielsweise bereits mindestens 36 Stunden pro Woche angestellt ist, im Ausland sozialversichert ist oder bestimmte andere Ausschlussgründe erfüllt, kann sie regelmäßig nicht nutzen.
Besonders wichtig ist der Kundenkreis: Erhält der KATA-Unternehmer Einnahmen von einem in- oder ausländischen „Auszahler“, also typischerweise von einem Unternehmen oder einer Organisation, endet die KATA-Pflicht grundsätzlich. Eine gesetzliche Ausnahme besteht insbesondere für Taxifahrten. Für Therapeuten bedeutet das: Direkte Zahlungen von Privatpatienten können zum Modell passen; Rechnungen an Kliniken, Reha-Einrichtungen, Versicherer oder andere Unternehmen können dagegen die KATA beenden.
- Monatliche Pauschalsteuer 2026: 50.000 Forint
- Regulärer Jahresrahmen bei zwölf steuerpflichtigen Monaten: 18 Millionen Forint
- Übersteigender Teil: 40 Prozent Sondersteuer
- Bemessungsgrundlage für Sozialleistungen: nur 108.000 Forint monatlich
Die 50.000 Forint ersetzen im KATA-System für die eigene Tätigkeit unter anderem Einkommensteuer, eigenen Sozialversicherungsbeitrag und Sozialabgabe. Weitere Belastungen wie örtliche Gewerbesteuer, Kammerpflichten oder gegebenenfalls Umsatzsteuer verschwinden dadurch nicht automatisch.
Wichtiger Hinweis zur Altersvorsorge
KATA ist günstig, aber die gesetzliche Leistungsgrundlage beträgt 2026 nur 108.000 Forint monatlich. Das kann sich auf spätere Pension beziehungsweise Rente sowie auf einkommensabhängige Sozialleistungen auswirken. Die niedrige laufende Steuer darf daher nicht isoliert betrachtet werden.
Pauschalbesteuerung mit átalányadó
Bei der Pauschalbesteuerung werden nicht die tatsächlichen Betriebsausgaben einzeln vom Umsatz abgezogen. Stattdessen gilt je nach Tätigkeit eine gesetzliche Kostenquote. Der verbleibende Teil wird als Einkommen behandelt.
Seit 1. Januar 2026 beträgt die allgemeine Kostenquote 45 Prozent. Damit gelten 55 Prozent des Umsatzes als pauschal ermitteltes Einkommen. Für bestimmte gesetzlich aufgezählte Tätigkeiten gilt weiterhin eine Kostenquote von 80 Prozent; für ausschließlichen Einzelhandel grundsätzlich 90 Prozent. Maßgeblich ist nicht, wie hoch die eigenen Ausgaben tatsächlich sind, sondern welche Quote das Gesetz für die konkrete Tätigkeit vorsieht.
Die Pauschalbesteuerung kann 2026 grundsätzlich bis zu einem Jahresumsatz von 38.736.000 Forint genutzt werden. Bei ausschließlicher Einzelhandelstätigkeit liegt die Grenze bei 193.680.000 Forint. Bei Beginn, Ende oder Unterbrechung während des Jahres ist die Umsatzgrenze grundsätzlich zeitanteilig zu betrachten.
Gut zu wissen: Es gibt einen steuerfreien Einkommensteil
Vom pauschal ermittelten Einkommen sind 2026 bis zu 1.936.800 Forint von der Einkommensteuer befreit. Bei der allgemeinen Kostenquote von 45 Prozent entspricht das einem Umsatz von rund 3.521.455 Forint. Das ist kein allgemeiner persönlicher Grundfreibetrag wie in Österreich oder Deutschland, sondern eine besondere Regel innerhalb der ungarischen Pauschalbesteuerung.
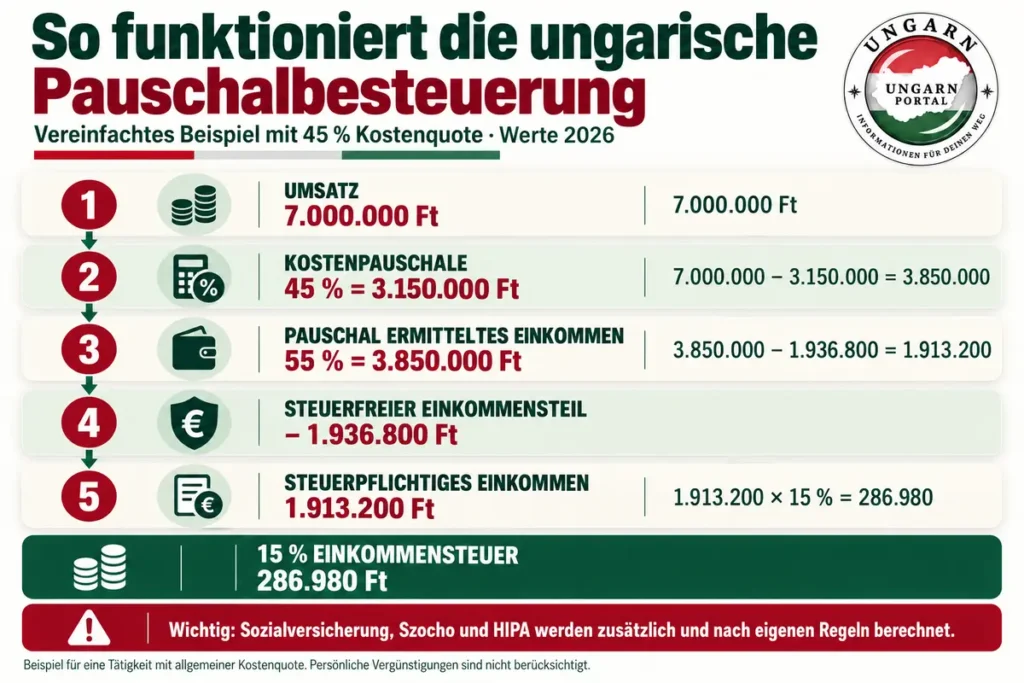
Ein einfaches Beispiel
Eine selbstständige Grafikerin erzielt 2026 sieben Millionen Forint Umsatz und fällt unter die allgemeine Kostenquote:
- Umsatz: 7.000.000 Forint
- Abzüglich 45 Prozent Kostenpauschale: 3.150.000 Forint
- Pauschal ermitteltes Einkommen: 3.850.000 Forint
- Abzüglich steuerfreier Teil: 1.936.800 Forint
- Einkommensteuerpflichtiger Teil: 1.913.200 Forint
- 15 Prozent Einkommensteuer: 286.980 Forint
Diese Rechnung zeigt aber nur die Einkommensteuer. Bei einem hauptberuflichen Einzelunternehmer kommen Sozialversicherung und Sozialabgabe hinzu.
Besteuerung nach dem tatsächlichen Gewinn
Wer keine Pauschalbesteuerung wählt oder deren Voraussetzungen nicht erfüllt, kann als Einzelunternehmer nach den Regeln des unternehmerischen Einkommens besteuert werden. Dann werden Einnahmen und nachweisbare betriebliche Ausgaben gegenübergestellt. Dieses System kann sinnvoll sein, wenn tatsächlich hohe Kosten entstehen, etwa für Räume, Fahrzeuge, Geräte, Personal oder Material.
Die Gewinnbesteuerung ist deutlich komplexer. Neben der Besteuerung des unternehmerischen Ergebnisses sind Entnahmen, Unternehmerlohn, Abschreibungen und weitere Regeln zu beachten. Für Einsteiger ist professionelle Buchhaltung hier praktisch unverzichtbar.
Warum die 15-Prozent-Flattax nicht die Gesamtbelastung ist
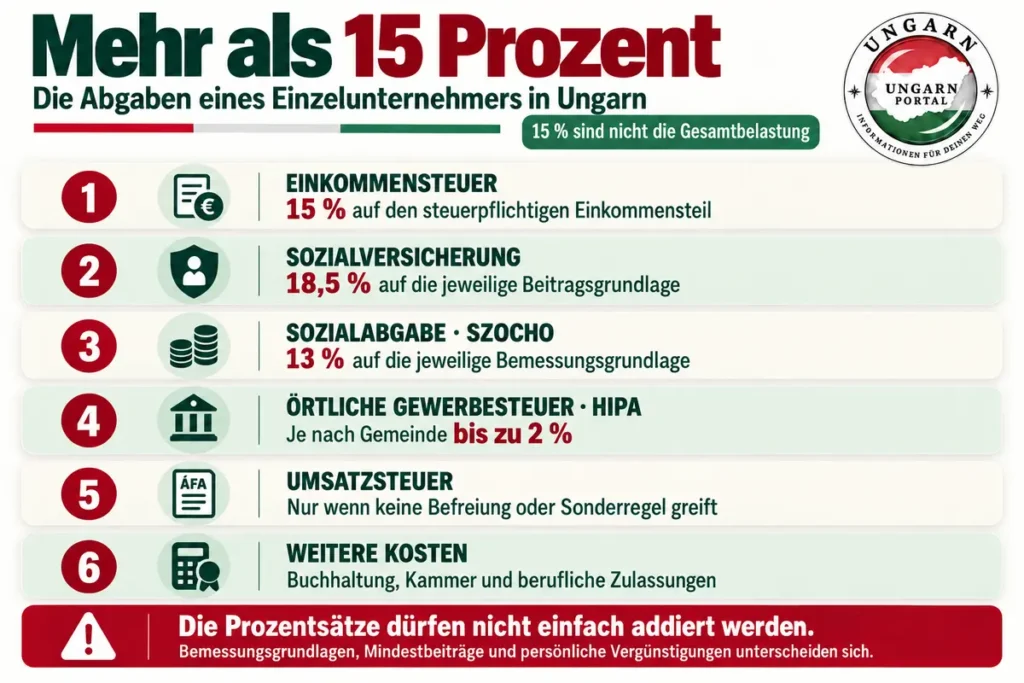
Ungarn erhebt grundsätzlich 15 Prozent persönliche Einkommensteuer. Daraus entsteht schnell die Aussage: „In Ungarn zahlt man nur 15 Prozent Steuer.“ Für einen Selbstständigen ist diese Zahl allein jedoch wenig aussagekräftig.
Bei einem versicherten Einzelunternehmer können zusätzlich anfallen:
- 18,5 Prozent Sozialversicherungsbeitrag (társadalombiztosítási járulék)
- 13 Prozent Sozialabgabe (szociális hozzájárulási adó, kurz szocho)
- örtliche Gewerbesteuer (helyi iparűzési adó, kurz HIPA), je nach Gemeinde bis zu 2 Prozent der jeweiligen Bemessungsgrundlage
- gegebenenfalls Umsatzsteuer, Kammerbeiträge und berufsspezifische Kosten
Für hauptberufliche Einzelunternehmer gelten außerdem Mindestbemessungsgrundlagen. 2026 beträgt der allgemeine Mindestlohn 322.800 Forint monatlich, der garantierte Mindestlohn für Tätigkeiten mit entsprechender Qualifikationsanforderung 373.200 Forint. Solange das nach der Pauschalmethode errechnete Einkommen niedrig ist, können Sozialbeiträge trotzdem mindestens auf dieser Grundlage entstehen.
Bei der allgemeinen Mindestlohnbasis ergeben 18,5 Prozent Sozialversicherung rund 59.718 Forint und 13 Prozent szocho rund 41.964 Forint pro Monat. Zusammen sind das rund 101.682 Forint monatlich, bevor Einkommensteuer, HIPA, Buchhaltung oder andere Kosten berücksichtigt werden. Bei Anwendung des garantierten Mindestlohns liegt die monatliche Summe aus diesen beiden Abgaben bei rund 117.558 Forint.
Achtung: Auch ein Monat mit wenig Umsatz kann Beiträge auslösen
Ein hauptberuflich versicherter Einzelunternehmer wird nicht automatisch beitragsfrei, nur weil sein pauschal ermitteltes Einkommen noch innerhalb des einkommensteuerfreien Bereichs liegt. Die NAV weist ausdrücklich darauf hin, dass die Mindestbeiträge auch in Monaten mit ausschließlich steuerfreiem Pauschaleinkommen anfallen können.
Nebenberuflich und als Pensionist gelten andere Regeln
Wer neben dem Einzelunternehmen mindestens 36 Stunden pro Woche angestellt ist oder ein anerkanntes Vollzeitstudium absolviert, zahlt bei der Pauschalbesteuerung grundsätzlich nach dem tatsächlich errechneten beitragspflichtigen Einkommen. Solange das pauschal ermittelte Jahreseinkommen 2026 den steuerfreien Betrag von 1.936.800 Forint nicht überschreitet, fallen grundsätzlich keine 18,5 Prozent Sozialversicherung und keine 13 Prozent szocho an; die quartalsweise Meldung kann dennoch erforderlich sein.
Ein ungarischer Altersrentner als Einzelunternehmer zahlt nach den allgemeinen Regeln der Pauschalbesteuerung grundsätzlich weder den 18,5-prozentigen Sozialversicherungsbeitrag noch die 13-prozentige Sozialabgabe. Bei einer ausländischen Rente ist zu prüfen, ob sie für diese Einstufung als eigene Altersrente anerkannt wird.
Vergleich mit Österreich nur anhand einer konkreten Situation
Die Aussage, Ungarn sei wegen der 15-Prozent-Flattax automatisch günstiger als Österreich, ist nicht belastbar. Österreich hat einen progressiven Tarif und einen steuerfreien Tarifbereich; Ungarn hat keinen allgemeinen Grundfreibetrag gleicher Art, aber verschiedene persönliche Vergünstigungen und bei átalányadó einen steuerfreien Einkommensteil. Gleichzeitig unterscheiden sich Mindestbeiträge, Beitragsgrundlagen und Leistungsansprüche. Verglichen werden sollte immer die gesamte Jahresbelastung bei gleichem Umsatz, gleichen Kosten und gleichem Versicherungsstatus.
Bildunterschrift: Die einzelnen Abgaben werden teilweise auf unterschiedlichen Grundlagen berechnet.
Umsatzsteuer: Kleinunternehmergrenze von 20 Millionen Forint
Die ungarische persönliche Umsatzsteuerbefreiung heißt alanyi adómentesség. Die Grenze wurde für 2026 auf 20 Millionen Forint angehoben. Wer die Voraussetzungen erfüllt und die Befreiung gewählt hat, stellt grundsätzlich Rechnungen ohne ungarische Umsatzsteuer aus, kann im Gegenzug aber normalerweise auch keine Vorsteuer aus betrieblichen Einkäufen abziehen.
Die Umsatzsteuerbefreiung ist von KATA und Pauschalbesteuerung unabhängig. Ein Unternehmer kann beispielsweise pauschalbesteuert und gleichzeitig umsatzsteuerbefreit sein. Die KATA-Umsatzgrenze von 18 Millionen Forint und die Umsatzsteuergrenze von 20 Millionen Forint sind zwei verschiedene Grenzen.
Bei EU-Geschäften, Leistungen an ausländische Unternehmen, Online-Dienstleistungen, Plattformumsätzen und Warenbewegungen können trotz Kleinunternehmerbefreiung besondere Umsatzsteuer- und Meldepflichten entstehen. Dafür kann eine EU-Steuernummer erforderlich sein.
Örtliche Gewerbesteuer HIPA
Die helyi iparűzési adó ist eine kommunale Unternehmenssteuer. Der konkrete Steuersatz hängt von der Gemeinde ab und beträgt höchstens zwei Prozent. Manche Gemeinden erheben einen niedrigeren Satz oder gewähren lokale Vergünstigungen.
Kleine Unternehmen können unter bestimmten Voraussetzungen eine landesweit einheitlich geregelte, vereinfachte HIPA-Bemessungsgrundlage wählen. Dabei richtet sich die Bemessungsgrundlage nach Umsatzstufen. Der tatsächlich zu zahlende Betrag hängt aber weiterhin vom HIPA-Satz der jeweiligen Gemeinde ab. Die vereinfachte HIPA-Berechnung ist nicht mit der Pauschalbesteuerung bei der Einkommensteuer gleichzusetzen.
Tipp des Ungarn-Portals
Die vereinfachte HIPA-Bemessungsgrundlage für kleine Unternehmen ist landesweit gesetzlich geregelt. Der darauf angewandte Steuersatz kann sich jedoch weiterhin von Gemeinde zu Gemeinde unterscheiden und beträgt höchstens zwei Prozent. Einzelne Gemeinden erheben einen niedrigeren Satz oder gewähren lokale Vergünstigungen.
Wer neben seinem Unternehmenssitz Betriebsstätten in weiteren Gemeinden unterhält, kann dort ebenfalls HIPA-pflichtig werden. Bei der normalen Berechnung muss die Bemessungsgrundlage grundsätzlich zwischen den betroffenen Gemeinden aufgeteilt werden. Bei der vereinfachten HIPA-Besteuerung für Kleinunternehmen gelten dagegen besondere Regeln ohne die klassische Aufteilung. Deshalb sollten Unternehmenssitz, Betriebsstätten und die gewählte Berechnungsmethode vor der Anmeldung mit einem ungarischen Buchhalter geklärt werden.
Kammerregistrierung und der Beitrag von 5.000 Forint
Ein neu eingetragener Einzelunternehmer muss sich nach der 2026 veröffentlichten NAV-Anleitung zusätzlich innerhalb von fünf Arbeitstagen bei der zuständigen regionalen Handels- und Industriekammer registrieren. Für 2026 war außerdem der jährliche Kammerbeitrag von 5.000 Forint bis 31. März fällig.
Im September 2026 wurde öffentlich angekündigt, rund 900.000 Kleinstunternehmen von diesem Beitrag zu befreien. Zum Redaktionsstand dieses Beitrags lässt sich daraus jedoch noch keine allgemein anwendbare neue Rechtslage für eine zukünftige Gründung ableiten. Entscheidend sind das verabschiedete Gesetz, sein Inkrafttreten und die genaue Definition der begünstigten Unternehmen.
Aktueller Stand zum Kammerbeitrag
Für das Jahr 2026 bestand die Zahlungspflicht weiterhin. Die angekündigte Abschaffung beziehungsweise Befreiung für Kleinstunternehmen sollte erst dann als geltendes Recht behandelt werden, wenn die gesetzliche Änderung veröffentlicht wurde. Auch eine Abschaffung des Geldbeitrags muss nicht automatisch das Ende der Kammerregistrierung bedeuten.
Was „Gewerberecht“ in Ungarn praktisch bedeutet
Wer sich selbstständig in Ungarn macht, trifft auf kein völlig identisches Gegenstück zur österreichischen Gewerbeordnung oder zur deutschen Gewerbeanmeldung. Statt einer einzigen Gewerbeberechtigung greifen mehrere Register und Fachgesetze ineinander.
Vor dem Start sind deshalb mindestens folgende Punkte zu prüfen:
- Welcher ÖVTJ-Tätigkeitscode beschreibt die Leistung?
- Ist dafür eine bestimmte Qualifikation vorgeschrieben?
- Muss die Tätigkeit bei der Gemeinde oder einer Fachbehörde angezeigt werden?
- Ist eine behördliche Erlaubnis erforderlich?
- Gibt es ein Berufsregister oder eine Pflichtkammer?
- Gelten Anforderungen an Räume, Hygiene, Geräte, Datenschutz oder Haftpflichtversicherung?
Für Handel, Gastronomie, Lebensmittelproduktion, Bau, Personenbeförderung, Finanzvermittlung, Beherbergung und Gesundheitsleistungen gelten jeweils zusätzliche Regeln. Die Anmeldung als Einzelunternehmer ist daher der Beginn der Prüfung, nicht deren Ende.
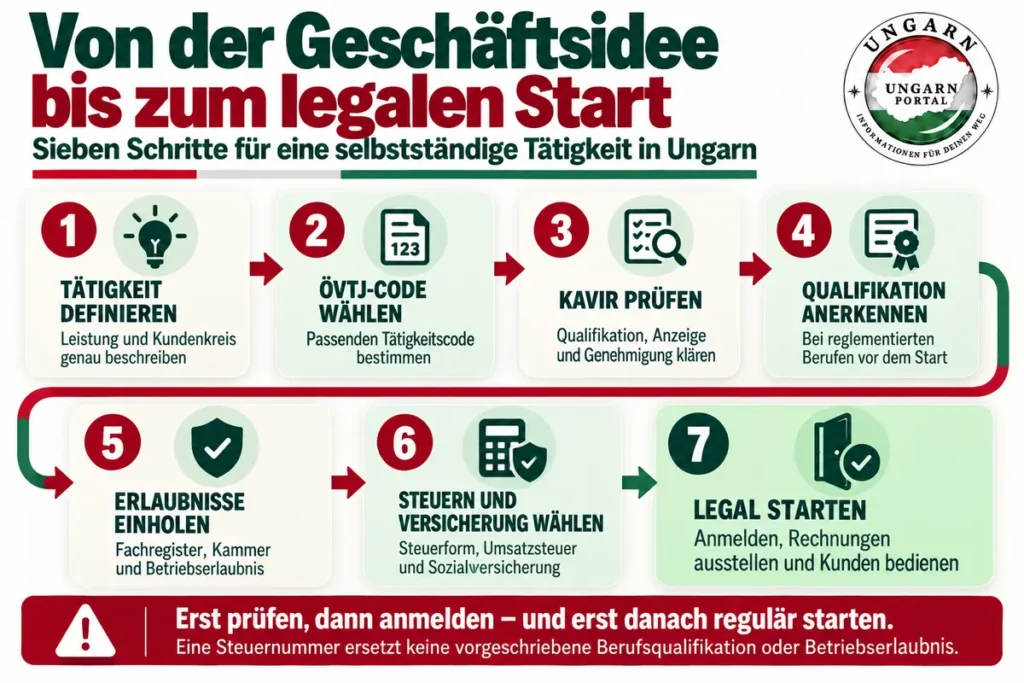
Bildunterschrift: Bei reglementierten Berufen muss die fachliche Zulassung vor dem Tätigkeitsbeginn geklärt sein.
Sonderfall Gesundheitsberufe: Physiotherapie ist nicht einfach „Massage“
Gesundheitsberufe verdienen besondere Aufmerksamkeit, weil hier nicht nur Steuerrecht, sondern auch Patientenschutz und Berufsrecht gelten. Wer in Deutschland oder Österreich als Physiotherapeut ausgebildet wurde, darf nicht allein aufgrund des ausländischen Diploms und einer ungarischen Steuernummer selbstständig Patienten in Ungarn behandeln.
Für eine in einem anderen EU-Staat erworbene Gesundheitsqualifikation ist in Ungarn grundsätzlich ein Anerkennungsverfahren erforderlich. Zuständig ist für EU-Gesundheitsqualifikationen regelmäßig die Országos Kórházi Főigazgatóság, kurz OKFŐ.
Der typische Weg für einen ausländischen Physiotherapeuten
- Anerkennung der ausländischen Qualifikation: Die OKFŐ prüft die rechtliche Gleichwertigkeit des Abschlusses.
- Prüfung wesentlicher Unterschiede: Physiotherapie gehört nicht zu den EU-Berufen mit einer in jedem Fall automatischen Anerkennung wie bestimmte Arzt-, Pflege-, Hebammen- oder Apothekerabschlüsse. Ausbildung und Berufserfahrung können daher inhaltlich verglichen werden.
- Ausgleichsmaßnahme, falls erforderlich: Bei wesentlichen Unterschieden kann eine Anpassungszeit oder Eignungsprüfung vorgeschrieben werden.
- Eintragung in das Grundregister: Nach erfolgreicher Anerkennung veranlasst die Behörde grundsätzlich die Aufnahme in das alapnyilvántartás.
- Mitgliedschaft in der Fachkammer: Für Gesundheitsfachberufe außerhalb der Ärzte- und Apothekerkammer ist regelmäßig die Mitgliedschaft in der Magyar Egészségügyi Szakdolgozói Kamara, MESZK, Voraussetzung.
- Eintragung in das Tätigkeitsregister: Eine gültige működési nyilvántartás ist Voraussetzung für die selbstständige fachliche Tätigkeit.
- Betriebserlaubnis für den eigenen Gesundheitsdienst: Wer im eigenen Namen und nicht nur als Arbeitnehmer einer zugelassenen Einrichtung behandelt, benötigt grundsätzlich eine működési engedély der zuständigen Abteilung für öffentliche Gesundheit des Komitatsverwaltungsamts.
- Unternehmerische und steuerliche Anmeldung: Dazu kommen Einzelunternehmen, passende Tätigkeitscodes, Steuerform, Rechnungsstellung und gegebenenfalls HIPA.
Achtung: Mehrere Register mit ähnlichen Namen
Das Grundregister bestätigt die anerkannte Qualifikation. Das Tätigkeitsregister bestätigt die aktuelle Berechtigung zur Berufsausübung. Die Betriebserlaubnis betrifft den Gesundheitsdienst, der im eigenen Namen angeboten wird. Keiner dieser Nachweise ersetzt automatisch die beiden anderen.
Muss jeder deutsche Physiotherapeut eine ungarische Zulassungsprüfung ablegen?
Nein. Eine Prüfung ist nicht automatisch für jeden Antragsteller vorgeschrieben. Die OKFŐ prüft den Einzelfall. Wird ein wesentlicher Unterschied zwischen der ausländischen Ausbildung und der ungarischen Qualifikation festgestellt, kann die Behörde eine Anpassungszeit und/oder eine Eignungsprüfung verlangen. Berufserfahrung und weitere Ausbildungen sind bei dieser Beurteilung zu berücksichtigen.
Deshalb ist die Frage „Wie hast du die ungarische Zulassungsprüfung geschafft?“ möglicherweise zu eng gestellt. Zuerst wäre zu klären, ob im konkreten Anerkennungsverfahren überhaupt eine Prüfung vorgeschrieben wurde.
Kann die Eignungsprüfung mit einem Dolmetscher abgelegt werden?
Die öffentlich zugänglichen allgemeinen Informationen der OKFŐ enthalten keine pauschale Zusage, dass eine vorgeschriebene fachliche Eignungsprüfung mit Dolmetscher abgelegt werden darf. Die Behörde bestimmt die prüfende Institution, Prüfungsfächer, Ort und Termin. Ob und in welcher Form ein Dolmetscher zugelassen wird, muss deshalb vorab schriftlich bei der OKFŐ beziehungsweise der benannten Prüfungsstelle geklärt werden.
Unabhängig von der Prüfung darf der Aufnahmestaat nach EU-Recht die für die Berufsausübung erforderlichen Sprachkenntnisse verlangen. Bei einer Behandlung müssen Anamnese, Risiken, Einwilligung, Dokumentation und Notfälle sicher verstanden werden. Ein Dolmetscher bei einer Behördenprüfung würde deshalb nicht automatisch die für die Patientenbehandlung erforderliche Kommunikationsfähigkeit ersetzen.
Tipp des Ungarn-Portals
Vor einer Prüfung sollte schriftlich gefragt werden: In welcher Sprache findet sie statt? Ist ein vereidigter Dolmetscher zulässig? Wer bestellt und bezahlt ihn? Welche fachsprachlichen Teile müssen persönlich verstanden und beantwortet werden? Eine mündliche Auskunft sollte man sich bestätigen lassen.
Was ist mit Masseuren?
Der Begriff „Massage“ beschreibt rechtlich nicht immer dieselbe Tätigkeit. Eine reine Wellness- oder Entspannungsmassage kann anderen Anforderungen unterliegen als eine medizinische Heilmassage, therapeutische Massage oder physiotherapeutische Behandlung nach Operationen und bei neurologischen Erkrankungen.
Entscheidend ist nicht nur die Werbeüberschrift, sondern was tatsächlich angeboten wird. Wer Schmerzen, Erkrankungen oder postoperative Beschwerden diagnostisch oder therapeutisch behandelt, kann sich nicht allein durch die Bezeichnung „Wellnessmassage“ dem Gesundheitsrecht entziehen. Umgekehrt darf aus einem physiotherapeutischen Abschluss nicht automatisch geschlossen werden, dass ohne ungarische Anerkennung jede medizinische Behandlung zulässig ist.
Wie lässt sich überprüfen, ob jemand ordnungsgemäß tätig ist?
Es gibt in Ungarn kein einziges öffentliches Register, das sämtliche Voraussetzungen gleichzeitig bestätigt. Je nach Tätigkeit müssen mehrere Datenbanken geprüft werden.
| Was soll geprüft werden? | Geeignete Quelle | Was die Abfrage nicht beweist |
|---|---|---|
| Einzelunternehmen und gemeldete Tätigkeiten | Öffentliches Register der Einzelunternehmer | Keine vollständige Bestätigung aller Fachgenehmigungen |
| Steuernummer beziehungsweise Umsatzsteuerstatus | NAV-Datenbanken | Eine NAV-Treffermeldung ist keine Berufszulassung |
| Gesundheitsqualifikation und Tätigkeitsregistrierung | Öffentliche OKFŐ-Datenbank | Beweist nicht automatisch ein Einzelunternehmen oder die Betriebserlaubnis des Dienstes |
| Erlaubnis des Gesundheitsdienstes | Zuständiges Komitatsverwaltungsamt beziehungsweise öffentliches Gesundheitsregister, soweit abrufbar | Die Suche kann genaue Betreiber- oder Standortdaten erfordern |
| Qualifikations-, Anzeige- und Genehmigungspflicht einer Tätigkeit | KAVIR | Keine personenbezogene Zulassungsbestätigung |
Eine reine Namenssuche ist fehleranfällig. Ungarische Namensformen, Ehename, Akzente, mehrere Vornamen oder ein unter einem anderen Namen anerkannter Abschluss können zu Abweichungen führen. Auch ein häufiger Familienname kann mehrere unbeteiligte Personen liefern.
Die NAV-Suche nach Umsatzsteuerpflichtigen zeigt ebenfalls nicht automatisch, ob eine bestimmte Person als Einzelunternehmer registriert ist. Firmennamen mit demselben Nachnamen sind kein Beleg. Verlässlich wird die Prüfung erst mit eindeutigen Daten wie vollständigem Namen, Steuernummer, Registrierungsnummer, Praxisanschrift und beruflicher Registernummer.
Was Kunden sachlich erfragen können
- Wie lautet die ungarische Steuernummer?
- Unter welchem Namen wird die Rechnung ausgestellt?
- Wie lautet bei Gesundheitsberufen die Grund- und Tätigkeitsregisternummer?
- Wer ist Inhaber der Betriebserlaubnis für den Gesundheitsdienst?
- Für welchen Standort beziehungsweise welche mobile Leistung gilt die Erlaubnis?
Wer korrekt arbeitet, sollte diese Angaben ohne dramatische Diskussion nennen können. Fehlende Online-Treffer allein sind jedoch noch kein Beweis für Schwarzarbeit.
Mobile Tätigkeit und Behandlung in fremden Räumen
Wer Kunden zu Hause besucht oder tageweise einen Behandlungsraum nutzt, bleibt selbstständig tätig. „Mobil“ bedeutet nicht genehmigungsfrei. Bei Gesundheitsleistungen muss geprüft werden, ob die Betriebserlaubnis mobile beziehungsweise häusliche Versorgung abdeckt und welche Anforderungen an Hygiene, Dokumentation, Materialtransport und Notfallorganisation gelten.
Auch die Nutzung eines Raums in einer bereits bestehenden Praxis löst das Problem nicht automatisch. Entscheidend ist, ob die Person im Namen des zugelassenen Gesundheitsdienstes tätig wird oder im eigenen Namen Leistungen verkauft. Im zweiten Fall kann eine eigene Erlaubnis oder eine entsprechende Erweiterung notwendig sein.
Sozialversicherung bei Bezug zu Deutschland oder Österreich
EU-Bürger dürfen nicht frei auswählen, in welchem Land sie Sozialbeiträge zahlen möchten. Nach den europäischen Koordinierungsregeln soll grundsätzlich immer nur das Sozialversicherungsrecht eines Staates gelten.
Wer dauerhaft in Ungarn wohnt und ausschließlich dort selbstständig arbeitet, wird im Regelfall dem ungarischen System zugeordnet. Wer gleichzeitig in mehreren Staaten arbeitet, zusätzlich angestellt ist oder nur vorübergehend eine Tätigkeit nach Ungarn verlagert, benötigt eine gesonderte Prüfung. Die A1-Bescheinigung dokumentiert, welches Sozialversicherungsrecht gilt.
Achtung bei einer weiterlaufenden deutschen oder österreichischen Tätigkeit
Eine deutsche Krankenversicherung, eine österreichische Pension oder eine ausländische Gewerbeanmeldung beantwortet nicht automatisch, wo die Beiträge aus der neuen ungarischen Tätigkeit anfallen. Vor dem Start sollte die zuständige Sozialversicherungsstelle die Situation beurteilen und gegebenenfalls eine A1-Bescheinigung ausstellen.
Rechnungen, Geschäftskonto und laufende Verwaltung
Auch ein kleiner Einzelunternehmer muss seine Einnahmen dokumentieren und ordnungsgemäße Rechnungen oder Belege ausstellen. Ungarische Rechnungsdaten werden in vielen Fällen elektronisch an die NAV gemeldet. Eine geeignete ungarische Rechnungssoftware erleichtert diese Pflicht erheblich.
Ein separates Geschäftskonto ist nicht in jeder Konstellation zwingend, aber praktisch empfehlenswert. Umsatzsteuerpflichtige Einzelunternehmer benötigen regelmäßig ein inländisches Zahlungskonto. Private und betriebliche Zahlungen sollten selbst dann getrennt werden, wenn das Gesetz im konkreten Fall noch kein eigenes Konto verlangt.
Seit 2026 werden die Sozialversicherungs- und szocho-Meldungen der Einzelunternehmer grundsätzlich quartalsweise abgegeben und bis zum 12. Tag des Folgemonats nach dem Quartal bezahlt. Die Einkommensteuererklärung ist grundsätzlich bis 20. Mai des Folgejahres zu vervollständigen. Die von der NAV vorbereitete Erklärung enthält nicht automatisch alle notwendigen Unternehmensdaten.
Braucht ein kleiner Einzelunternehmer einen Buchhalter?
Rechtlich lässt sich manches selbst erledigen. Praktisch ist ein ungarischer Buchhalter besonders dann sinnvoll, wenn mindestens einer der folgenden Punkte zutrifft:
- ausländische Kunden oder Plattformen,
- Tätigkeit in mehreren EU-Staaten,
- Umsatzsteuer oder EU-Steuernummer,
- mehrere Tätigkeitsarten mit unterschiedlichen Kostenquoten,
- Mitarbeiter oder Auftragnehmer,
- Gesundheits-, Bau-, Lebensmittel- oder andere reglementierte Tätigkeiten,
- ausländische Rente oder gleichzeitige Beschäftigung,
- Unsicherheit zwischen KATA, Pauschal- und Gewinnbesteuerung.
Tipp des Ungarn-Portals
Der Buchhalter sollte vor der Anmeldung eingebunden werden, nicht erst nach der ersten Rechnung. Steuerform und Umsatzsteuerstatus werden teilweise bereits beim Start gewählt. Eine falsche Erstentscheidung lässt sich nicht immer rückwirkend reparieren.
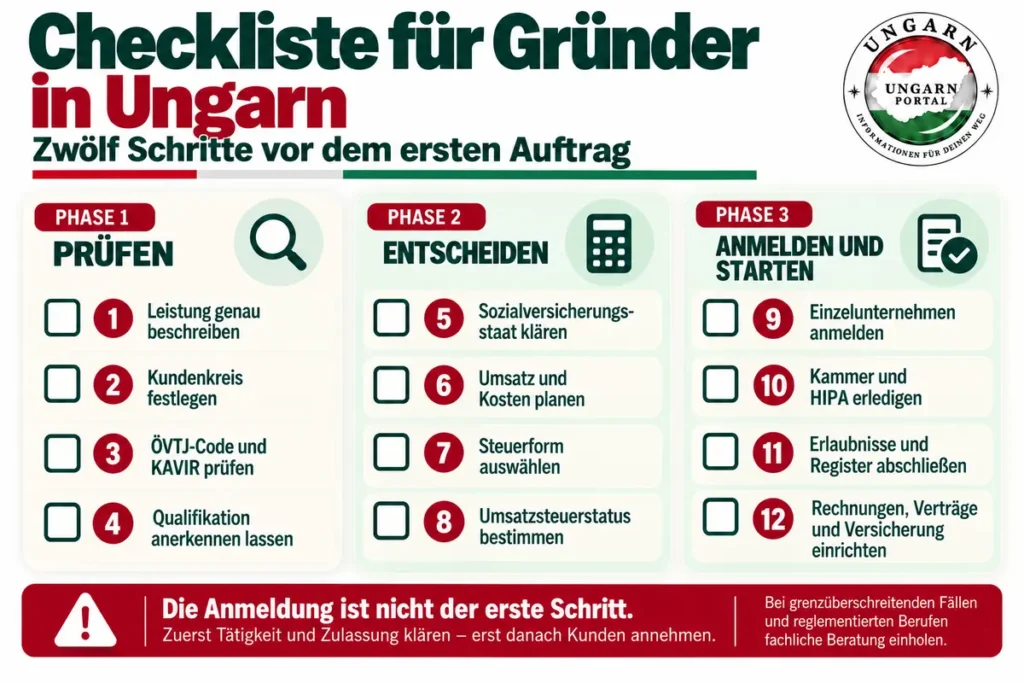
Schritt für Schritt selbstständig in Ungarn
- Leistung konkret beschreiben: Nicht nur „Massage“, sondern beispielsweise Wellnessmassage, medizinische Massage oder physiotherapeutische Nachbehandlung.
- Kunden definieren: Privatpersonen, Firmen, Kliniken, Plattformen oder ausländische Auftraggeber.
- ÖVTJ-Code und Voraussetzungen prüfen: KSH und KAVIR nutzen; Fachbehörde bei Unklarheiten schriftlich fragen.
- Ausländische Qualifikation anerkennen lassen: Falls der Beruf reglementiert ist, vor der Werbung und Behandlung erledigen.
- Sozialversicherungsstaat klären: Besonders bei Tätigkeit, Rente oder Beschäftigung in einem weiteren Staat.
- Jahresplanung erstellen: Erwarteter Umsatz, Kosten, Privat- oder Firmenkunden sowie Monate ohne Einnahmen.
- Steuerform auswählen: KATA, átalányadó oder tatsächliche Gewinnermittlung vergleichen.
- Umsatzsteuer entscheiden: Kleinunternehmerbefreiung und EU-Geschäfte prüfen.
- Einzelunternehmen anmelden: Erst wenn alle Startvoraussetzungen feststehen.
- Kammer und Gemeinde erledigen: Registrierung, HIPA und eventuell besondere Branchenregister.
- Betriebserlaubnisse einholen: Soweit Tätigkeit und Standort dies verlangen.
- Rechnungssystem, Verträge und Versicherung einrichten: Erst danach regulär Kunden annehmen.
Auswandern nach Ungarn – mit Plan
Die Selbstständigkeit ist häufig nur ein Teil des Neustarts. Zusätzlich müssen Wohnsitz, Krankenversicherung, Behördenwege, Finanzen und der Alltag in Ungarn vorbereitet werden.
Der Praxis-Guide begleitet dich Schritt für Schritt bei der Planung deiner Auswanderung und hilft dir, wichtige Entscheidungen rechtzeitig zu treffen.
Häufige Fragen
Wie kann ich mich selbstständig in Ungarn machen?
Zuerst müssen Tätigkeit, Kundenkreis, berufliche Voraussetzungen und Sozialversicherungsstatus geklärt werden. Danach werden Steuerform und Umsatzsteuerstatus gewählt, das Einzelunternehmen angemeldet und erforderliche Kammer-, Gemeinde- oder Fachregistrierungen erledigt. Die ausführliche Reihenfolge zeigt die Schritt-für-Schritt-Checkliste.
Ist KATA dasselbe wie ein Kleinunternehmen?
Nein. KATA ist eine Steuerart für einen eng begrenzten Kreis hauptberuflicher Einzelunternehmer. Die Umsatzsteuerbefreiung für Kleinunternehmer ist eine separate Regel.
Kann ich mit KATA an deutsche Unternehmen fakturieren?
Grundsätzlich führt die Einnahme von einem in- oder ausländischen Unternehmen zum Ende der KATA, soweit keine besondere gesetzliche Ausnahme greift. Wer Firmenkunden hat, sollte meist eine andere Steuerart prüfen.
Zahle ich bei átalányadó nur 15 Prozent?
Nein. Die 15 Prozent betreffen die Einkommensteuer auf den steuerpflichtigen Einkommensteil. Sozialversicherung, szocho, HIPA und weitere Pflichten sind getrennt zu berechnen.
Gibt es in Ungarn gar keine Freibeträge?
Es gibt keinen allgemeinen persönlichen Grundfreibetrag nach deutschem oder österreichischem Muster. Es existieren aber persönliche Steuervergünstigungen, etwa für Familien und bestimmte Alters- oder Lebenssituationen. Zusätzlich ist bei der Pauschalbesteuerung 2026 ein pauschal ermittelter Einkommensteil von 1.936.800 Forint steuerfrei.
Reicht eine deutsche Berufsurkunde als Physiotherapeut?
Nein. Vor der Berufsausübung in Ungarn ist grundsätzlich die ungarische Anerkennung und anschließend die Erfüllung der Registrierungs- und gegebenenfalls Betriebserlaubnispflichten erforderlich.
Beweist ein Eintrag in der OKFŐ-Datenbank, dass die Praxis legal betrieben wird?
Der Eintrag kann Qualifikation und gültige berufliche Registrierung belegen. Für die selbstständige Tätigkeit müssen zusätzlich Unternehmerstatus und gegebenenfalls Betriebserlaubnis geprüft werden.
Wenn ich keinen Namen in einem Register finde, arbeitet die Person dann schwarz?
Nein, nicht zwingend. Schreibweise, Ehename, Suchkriterien oder ein anderer Betreiber können den Treffer verhindern. Fehlende oder widersprüchliche Angaben sind aber ein berechtigter Anlass, nach Steuernummer, Registernummer und Betriebserlaubnis zu fragen.
Fazit: Ungarn kann attraktiv sein – aber nicht allein wegen 15 Prozent Steuer
Ein ungarisches Einzelunternehmen kann einfach, flexibel und für viele Tätigkeiten wirtschaftlich sinnvoll sein. KATA ist für wenige reine Privatkundengeschäfte besonders unkompliziert. Die Pauschalbesteuerung ist für einen breiteren Kreis interessant und wurde 2026 durch die höhere allgemeine Kostenquote verbessert.
Die Entscheidung darf trotzdem nicht auf den Einkommensteuersatz reduziert werden. Hauptberuflich Selbstständige müssen Mindestbeiträge, Sozialabgabe, HIPA und laufende Verwaltung einplanen. Wer grenzüberschreitend arbeitet, muss zusätzlich den zuständigen Sozialversicherungsstaat klären.
Am wichtigsten ist die Trennung zwischen Steueranmeldung und Berufszulassung. Das gilt in besonderem Maß für Physiotherapeuten, medizinische Masseure und andere Gesundheitsberufe. Eine Steuernummer erlaubt Rechnungen – sie ersetzt aber weder die Anerkennung eines ausländischen Abschlusses noch die berufliche Registrierung und die erforderliche Betriebserlaubnis.
Wer seine persönliche Ausgangslage vor einer Gründung oder Auswanderung besprechen möchte, kann dafür ein persönliches Gespräch rund um Ungarn vereinbaren. Eine individuelle Steuer- oder Rechtsberatung wird dadurch nicht ersetzt.
Die kurze Merkhilfe
Erst Tätigkeit und Zulassung klären, dann Steuerform wählen, danach anmelden und erst anschließend Kunden behandeln oder Aufträge ausführen.
Wichtige offizielle Quellen
- NAV: Einzelunternehmen gründen
- NAV: Informationshefte 2026
- NAV: Regeln der Pauschalbesteuerung 2026
- NAV: KATA 2026
- NAV: Änderungen bei átalányadó ab 2026
- OKFŐ: Anerkennung ausländischer Gesundheitsqualifikationen
- OKFŐ: Arten des Anerkennungsverfahrens
- OKFŐ: Schritte nach der Anerkennung
- OKFŐ: öffentliches Berufsregister
- MKIK: Kammerregistrierung
- KAVIR: Qualifikations- und Genehmigungsanforderungen
Stand: 19. September 2026. Steuer- und Beitragsgrenzen können sich ändern. Vor einer Gründung sollten die aktuellen Werte nochmals bei NAV, Kammer, Gemeinde und gegebenenfalls der zuständigen Fachbehörde geprüft werden.